म्युच्युअल फंड समजून घेऊया
1. म्युच्युअल फंड म्हणजे काय?
म्युच्युअल फंड अनेक गुंतवणूकदारांकडून पैसे एकत्र करून योजनेच्या उद्दिष्टानुसार गुंतवतो. गुंतवणूकदारांना त्यांच्या हिस्स्याचे युनिट्स मिळतात.
युनिट्स म्हणजे योजनेतील प्रमाणानुसार हिस्सा; बँक खात्यातील ठरलेली शिल्लक नव्हे. विविध गुंतवणुकींत पैसे विभागल्याने एकाच गुंतवणुकीवरील अवलंबित्व कमी होते, पण प्रत्येक नुकसान टळत नाही.
म्युच्युअल फंड ही बँक ठेव नाही. AMC किंवा फंड मॅनेजर मूळ रकमेची हमी देत नाही.
लक्षात ठेवा: युनिट म्हणजे योजनेतील हिस्सा; परताव्याची हमी नाही.

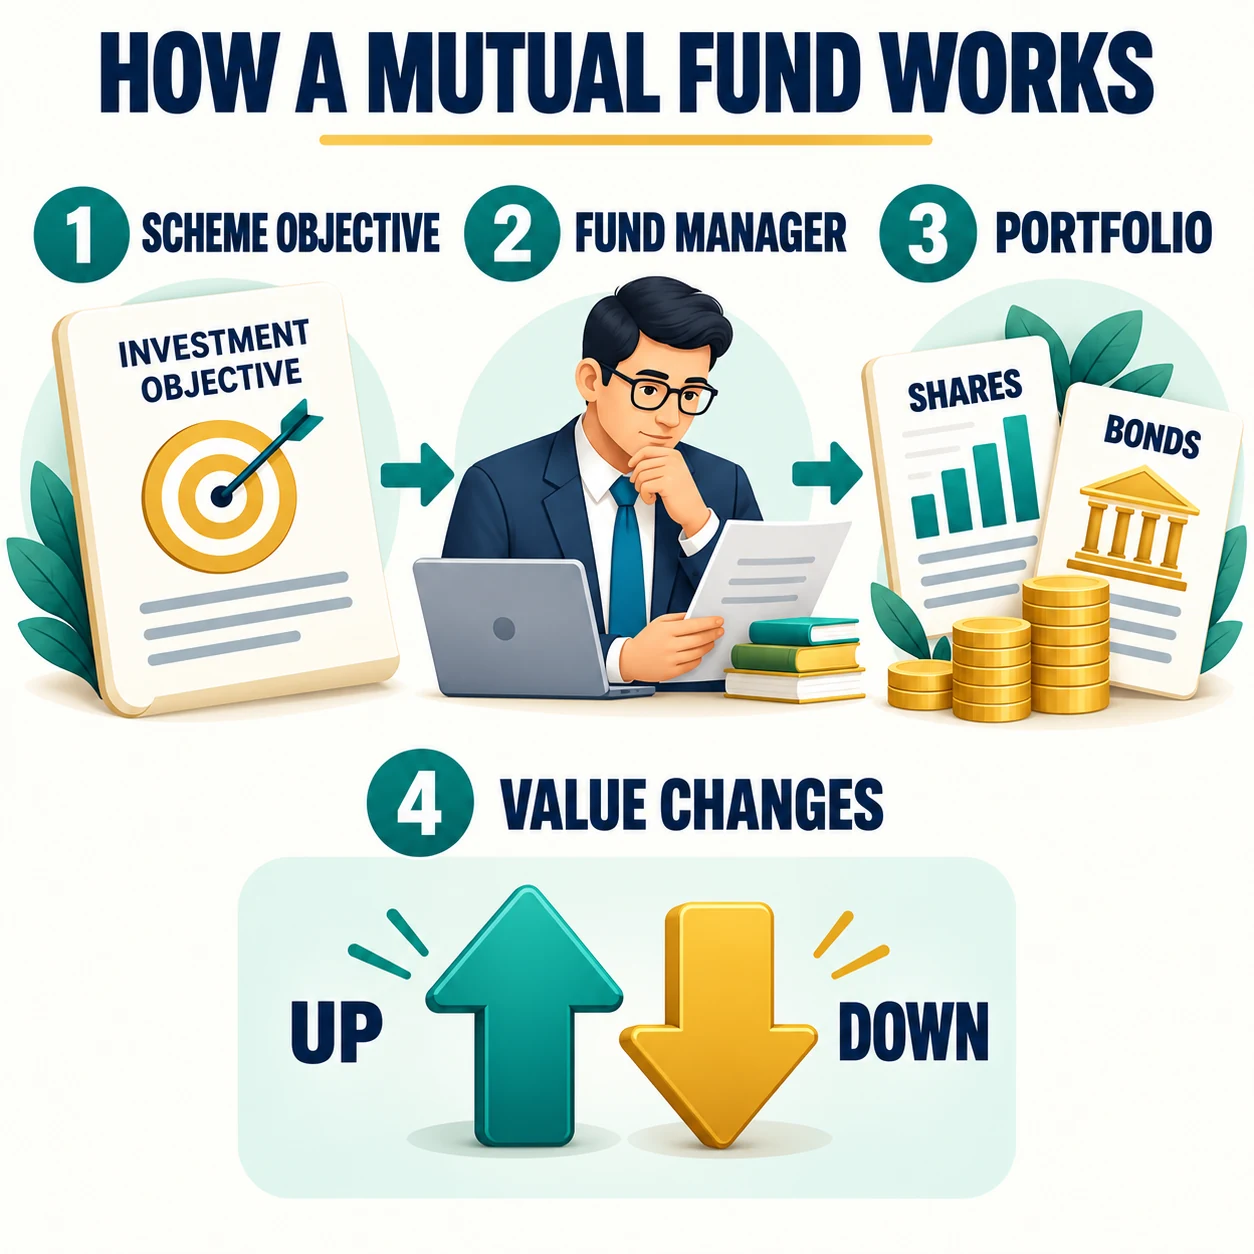
2. म्युच्युअल फंड कसा काम करतो?
एकत्र केलेली रक्कम योजनेच्या कागदपत्रांनुसार शेअर्स किंवा बाँड्ससारख्या मालमत्तांमध्ये गुंतवली जाते. त्या गुंतवणुकींचे मूल्य बदलल्याने पोर्टफोलिओचे मूल्य बदलते.
फंड मॅनेजर योजनेच्या मर्यादेत गुंतवणुकीचे निर्णय घेतो; AMC गुंतवणूक व्यवस्थापनाचे काम चालवते. युनिटधारकांसाठी धरलेल्या गुंतवणुकींच्या संग्रहाला पोर्टफोलिओ (Portfolio) म्हणतात.
त्यातील नफा, तोटा आणि खर्च युनिटच्या मूल्यावर परिणाम करतात. उद्दिष्ट समजण्यासाठी योजनेचे माहितीपत्रक (SID), महत्त्वाची माहिती (KIM) आणि ताजे तथ्यपत्रक (Factsheet) वाचा.
लक्षात ठेवा: AMC योजना व्यवस्थापित करते; फंड मॅनेजर तिच्या उद्दिष्टानुसार गुंतवतो.
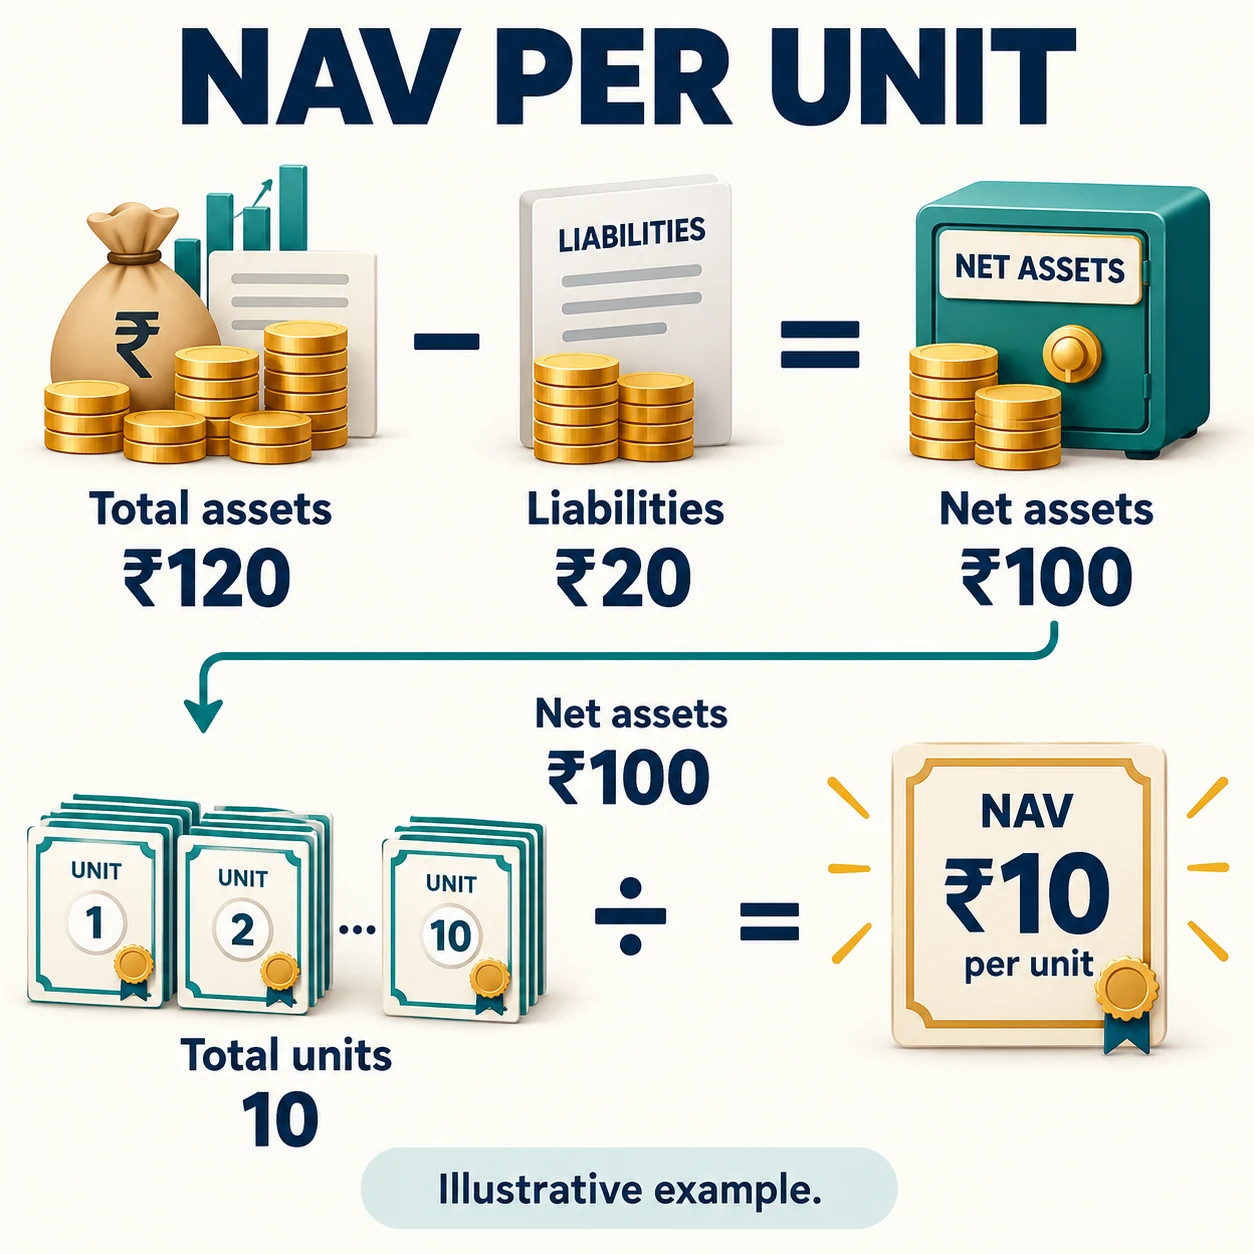
4. SIP आणि एकरकमी गुंतवणुकीत फरक काय?
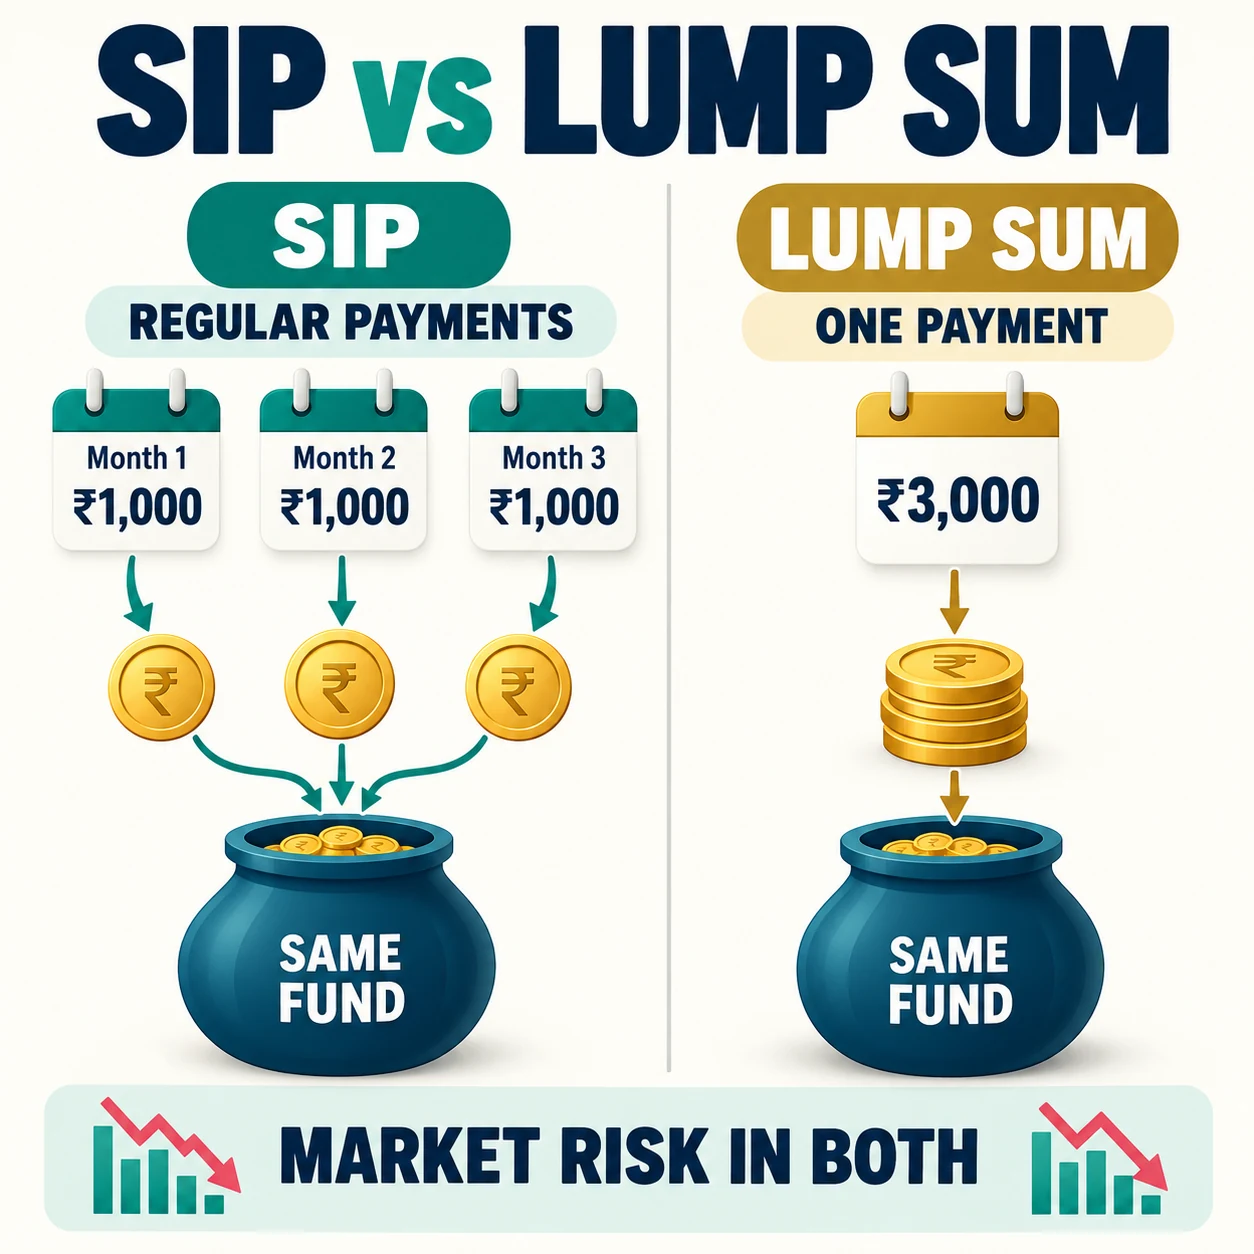
Systematic Investment Plan (SIP)मध्ये ठरावीक रक्कम नियमित अंतराने गुंतवली जाते. एकरकमी गुंतवणूक म्हणजे एकदाच रक्कम गुंतवणे.
उदाहरणार्थ, तीन महिने दर महिन्याला ₹1,000 भरणे ही SIP; एकदाच ₹3,000 भरणे ही एकरकमी गुंतवणूक.
एकूण रक्कम समान असली तरी तारखा व लागू NAV वेगळे असल्याने मिळणारी युनिट्स आणि परिणाम वेगळे असू शकतात. SIP नियमिततेला मदत करते; दीर्घकाळ गुंतवले तरी नफ्याची हमी मिळत नाही.
लक्षात ठेवा: SIP आणि Lump Sum या पैसे गुंतवण्याच्या दोन पद्धती आहेत.
5. इक्विटी, डेट, हायब्रिड आणि इंडेक्स फंड
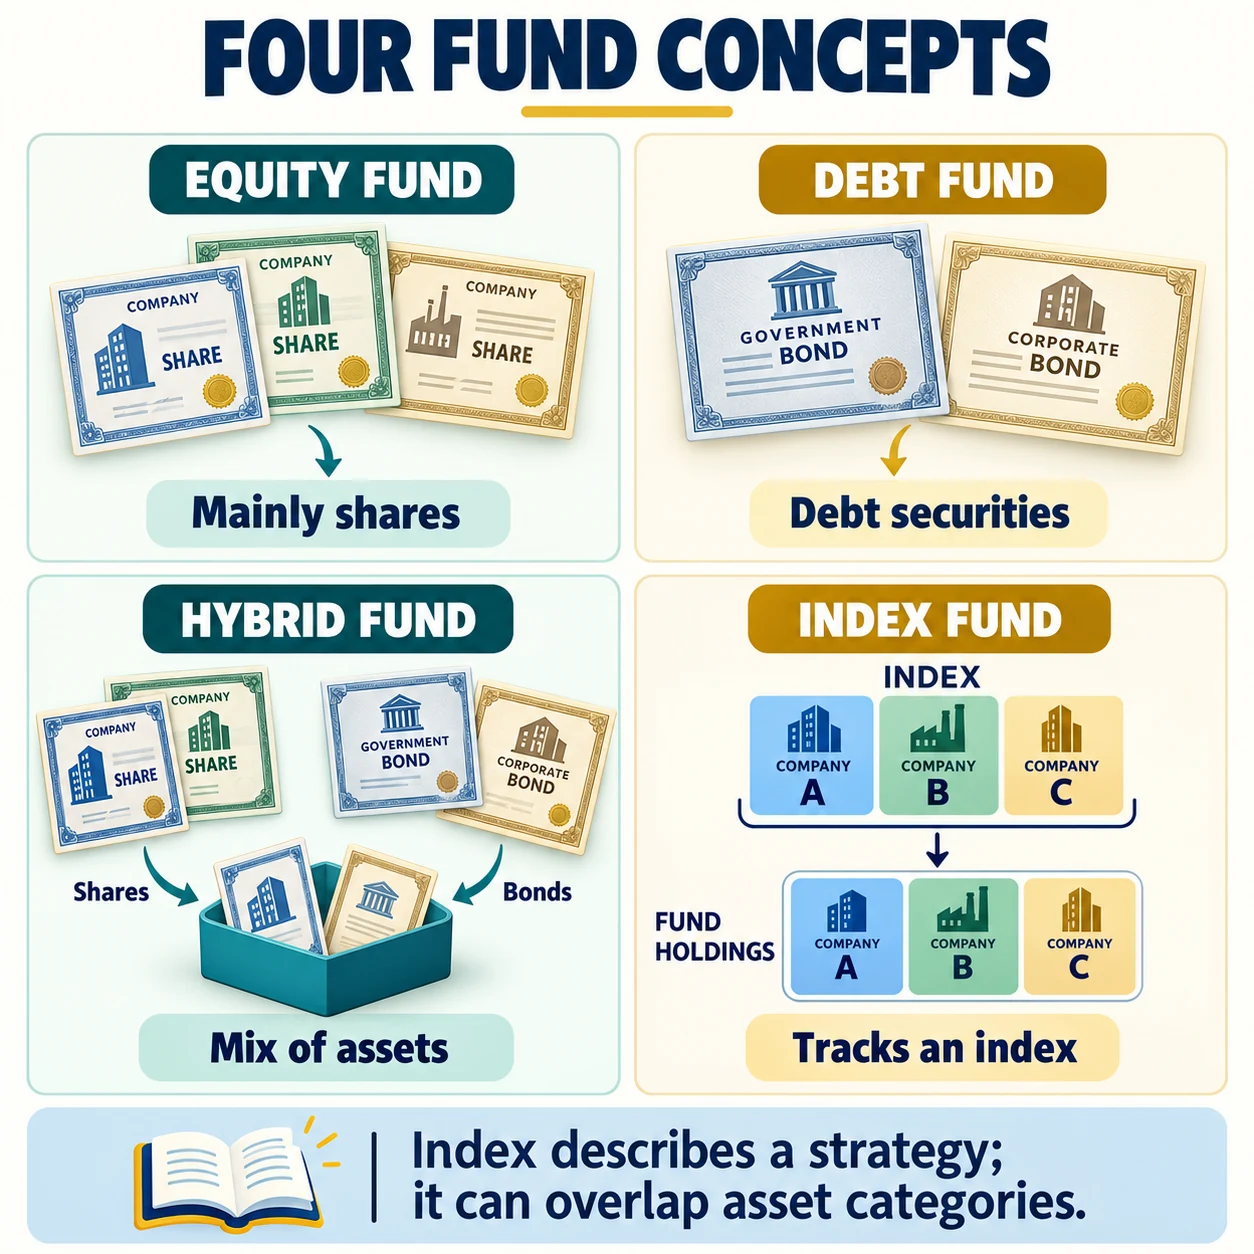
इक्विटी फंड मुख्यतः कंपनीचे शेअर्स धरतो. डेट फंड कर्जरोखे व चलनबाजार साधनांत गुंतवतो; त्यातही व्याजदर, पत आणि तरलतेची जोखीम असते.
हायब्रिड फंड योजनेनुसार वेगवेगळ्या मालमत्तांचे मिश्रण ठेवतो. इंडेक्स ही स्वतंत्र मालमत्ता नव्हे, तर गुंतवणुकीची पद्धत आहे: इंडेक्स फंड इक्विटी किंवा डेट निर्देशांकाचे अनुसरण करू शकतो. खर्च व ट्रॅकिंग एररमुळे त्याचे परिणाम निर्देशांकापेक्षा वेगळे होऊ शकतात.
लक्षात ठेवा: फंड काय धरतो आणि कोणती पद्धत वापरतो हे दोन्ही समजून घ्या.
6. Direct Plan आणि Regular Plan
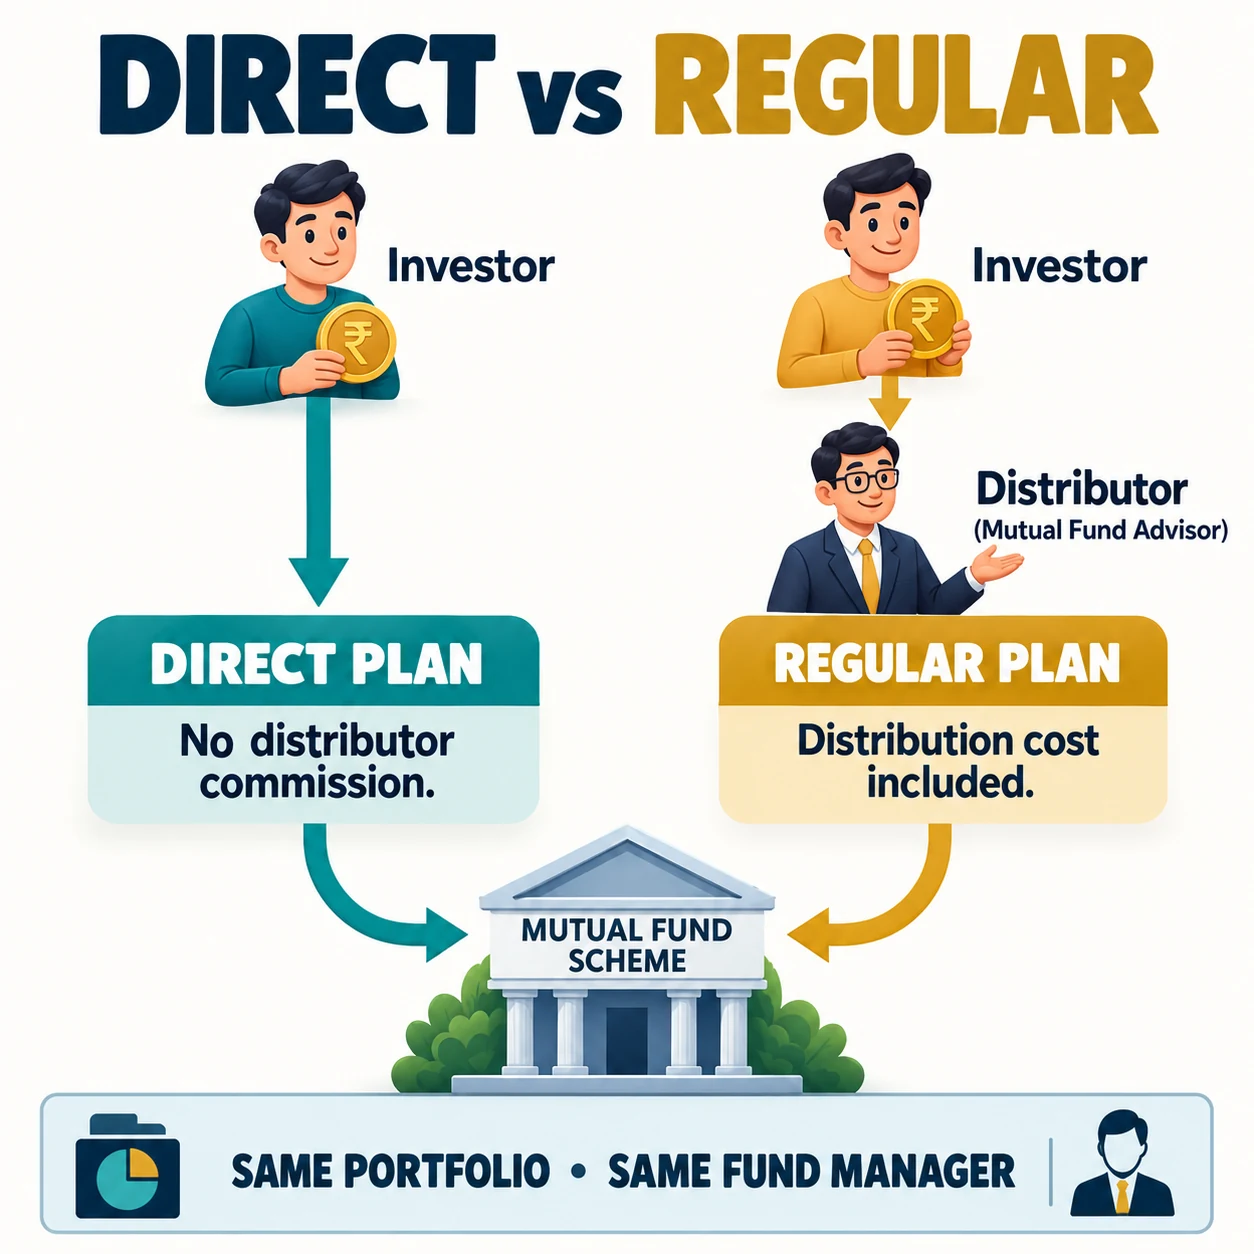
त्याच योजनेच्या Direct Planमध्ये वितरक कमिशन नसल्याने Expense Ratio कमी असतो. दोन्ही plansचे NAV स्वतंत्र असतात.
Regular Planमध्ये वितरणाचा खर्च समाविष्ट असतो आणि वितरकाची मदत मिळू शकते. खर्च व सेवांची रचना समजून घ्या; त्यामुळे मूळ पोर्टफोलिओ वेगळा आहे किंवा कोणता परिणाम निश्चित मिळेल असे समजू नका.
लक्षात ठेवा: त्याच योजनेच्या plansमध्ये खर्च आणि NAV वेगळे असतात.
7. Growth आणि IDCW पर्याय
Growth पर्यायात परतावा योजनेच्या मूल्यामध्ये प्रतिबिंबित होतो. IDCWमध्ये योजनेच्या अटींनुसार वितरण घोषित झाल्यास ते दिले जाऊ शकते.
IDCWचा पूर्ण अर्थ Income Distribution cum Capital Withdrawal आहे. वितरण जाहीर होणे आणि उपलब्ध वितरणयोग्य शिल्लक यावर ते अवलंबून असते; त्यात भांडवलाचा भागही असू शकतो.
हा युनिटचे मूल्य तसेच ठेवून मिळणारा अतिरिक्त फायदा नाही. इतर मूल्यबदल बाजूला ठेवले तर वितरणाच्या प्रमाणात NAV कमी होतो. Growthमध्ये मूल्य योजनेत राहते; ठरावीक चक्रवाढ परतावा निश्चित नसतो.
लक्षात ठेवा: IDCW अतिरिक्त किंवा निश्चित परतावा नाही; वितरणामुळे NAV कमी होतो.

8. Expense Ratio आणि Exit Load
Expense Ratio (TER) म्हणजे योजनेचे नियमित खर्च; त्याचा कालांतराने NAVवर परिणाम होतो.
योजना चालवण्याचे नियमित खर्च NAVमध्ये धरले जातात; साधारणपणे युनिटधारकाला स्वतंत्र वार्षिक बिल येत नाही. Exit Load वेगळा असतो: लागू अटींनुसार पैसे काढताना किंवा switch-out करताना मिळणारी रक्कम कमी होऊ शकते.
दर, मुदत व सवलती योजनेनुसार आणि त्या युनिट्सना लागू अटींनुसार बदलतात. ताजी कागदपत्रे तपासा; येथे कोणताही दर किंवा करनियम निश्चित दिलेला नाही.
लक्षात ठेवा: नियमित खर्च आणि पैसे काढताना लागू होणारा Exit Load वेगळे आहेत.

9. Riskometer आणि गुंतवणुकीतील जोखीम
Riskometer योजनेची जोखीम पातळी दृश्य स्वरूपात दाखवतो. तो परतावा सांगत नाही किंवा नुकसान होण्याची शक्यता दूर करत नाही.
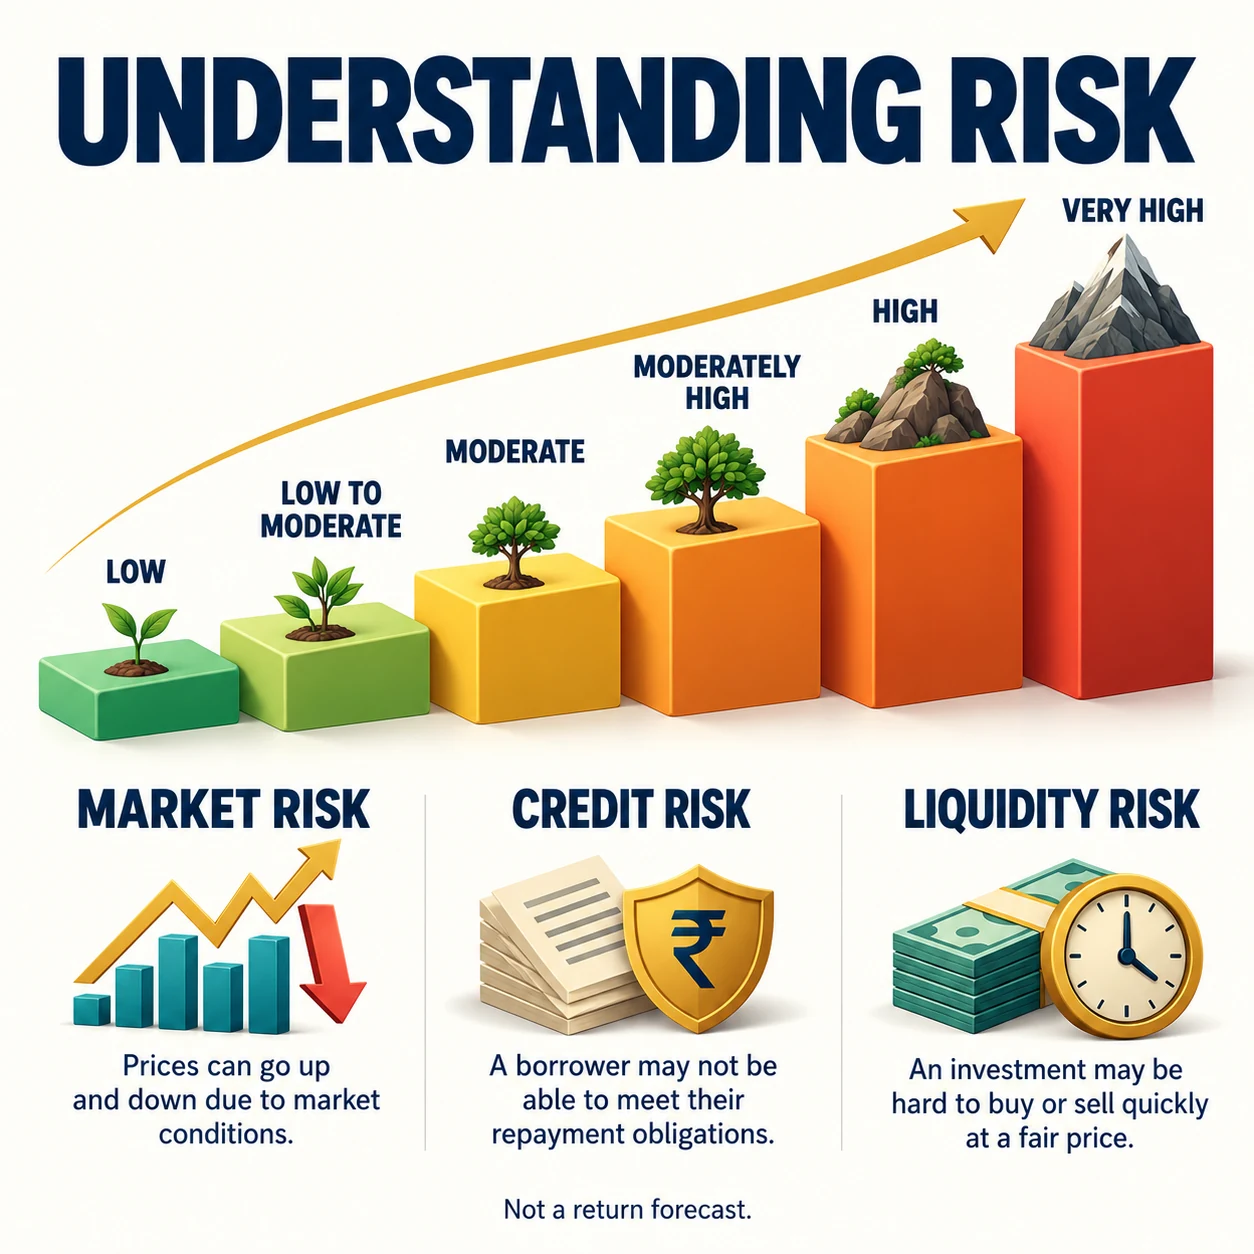
सहा पातळ्या आहेत: Low, Low to Moderate, Moderate, Moderately High, High आणि Very High. योजनेची पातळी बदलू शकते.
बाजारजोखीम म्हणजे किंमत बदलणे; पतजोखीम (Credit Risk) म्हणजे जारीकर्ता देयक न भागवण्याची शक्यता; तरलता जोखीम (Liquidity Risk) म्हणजे आवश्यक वेळी मालमत्ता विकण्यात अडचण. कमी पातळी म्हणजे जोखीम शून्य नाही. चित्र केवळ संकल्पना दाखवते; कोणत्याही योजनेचे ताजे rating नाही.
लक्षात ठेवा: Riskometer जोखीम दाखवतो; भविष्यातील परतावा सांगत नाही.
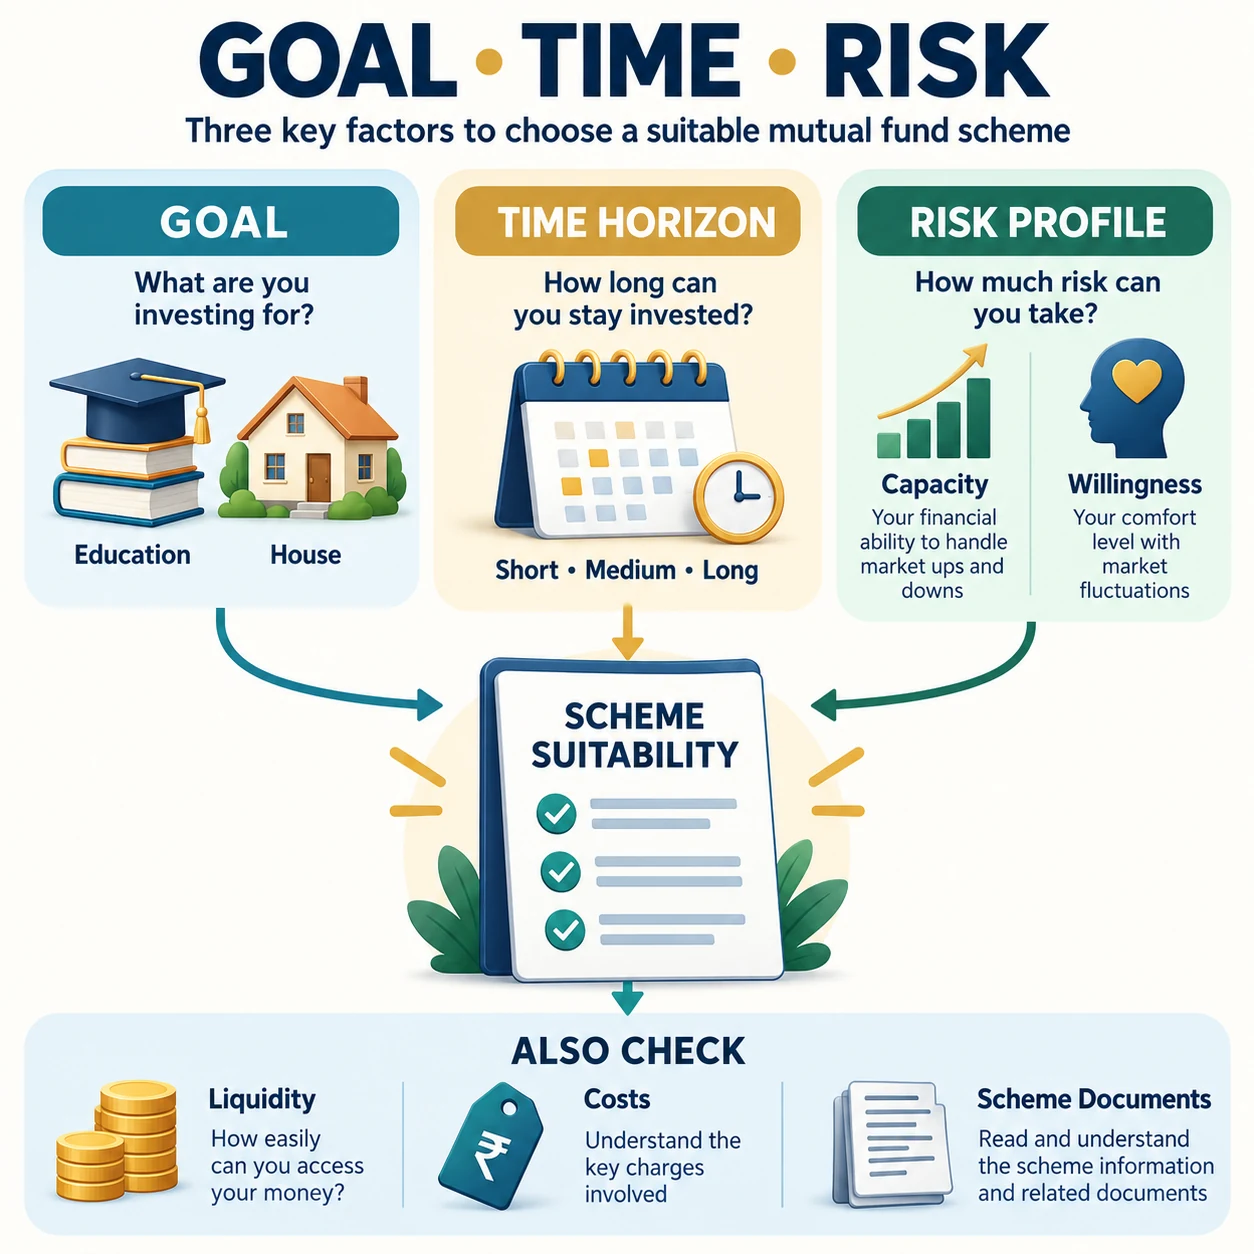
10. ध्येय, कालावधी आणि जोखीम-क्षमता
ध्येय म्हणजे पैसे बाजूला ठेवण्याचा उद्देश. कालावधी म्हणजे पैशांची गरज कधी भासेल. जोखीम-क्षमता म्हणजे अनिश्चितता व नुकसान सहन करण्याची क्षमता आणि तयारी.
पैशांचा उद्देश, पैसे कधी लागतील आणि मूल्य कमी झाल्यास आवश्यक खर्चावर काय परिणाम होईल हे समजून घ्या. नुकसान सहन करण्याची आर्थिक क्षमता (Risk Capacity) आणि अनिश्चिततेबद्दलची मानसिक तयारी (Risk Willingness) वेगळी असू शकते.
फक्त categoryच्या नावावरून योग्य योजना ठरत नाही. प्रत्यक्ष उद्दिष्ट, मालमत्ता-वाटप, पैसे काढण्याची सोय, खर्च आणि कागदपत्रे तपासणे आवश्यक आहे.
लक्षात ठेवा: ध्येय, पैसे लागण्याची वेळ आणि जोखीम-क्षमता एकत्र विचारात घ्या.